El arqueo de caja es contar el efectivo que hay en el cajón al terminar el turno y compararlo con lo que debería haber. En un restaurante se hace cada noche, o en cada cambio de turno, antes de que el cajero se vaya: se cuentan billetes y monedas, se resta el fondo de caja, y el resultado se compara con las ventas en efectivo que marca el sistema o las notas del día.
Si los dos números coinciden, la caja cuadra. Si hay más dinero del esperado, es un sobrante. Si hay menos, es un faltante. Las dos cosas son señales de un error en algún punto del turno, y el arqueo sirve para encontrarlo esa misma noche, cuando todos todavía se acuerdan de lo que pasó.
La cuenta cabe en una línea:
Efectivo esperado = fondo de caja + ventas en efectivo + otras entradas − salidas de efectivo
Diferencia = efectivo contado − efectivo esperado
Abajo está el procedimiento completo, una hoja de arqueo con un ejemplo resuelto en pesos y lo que conviene hacer cuando la caja no cuadra. También lo vas a ver llamado corte, cierre o cuadre de caja; aquí hablamos del conteo de cierre de turno, no de la contabilidad del negocio. Lo que tu contador declare con esos números es tema suyo.
Qué necesitas antes de contar
Un arqueo rápido depende de lo que preparaste antes de cerrar. Ten a la mano:
- El fondo de caja con el que abrió el turno, y cuánto era exactamente.
- El reporte del turno por forma de pago: cuánto se cobró en efectivo, con tarjeta y por transferencia. Sale del sistema donde registras los cobros o de la suma de las notas.
- Los comprobantes de las salidas de efectivo: el hielo que se compró a media tarde, el pago al repartidor del gas, un adelanto al personal. Sin comprobante, una salida no existe.
- El cierre de la terminal bancaria y sus vouchers, para cuadrar la tarjeta por separado.
- Una hoja de arqueo impresa o en una hoja de cálculo, con una fila por cada denominación.
- Dos personas: quien cuenta y quien verifica. Más abajo explicamos por qué.
Cierra las cuentas abiertas antes de empezar. Una mesa que sigue comiendo a la hora del arqueo descuadra cualquier conteo.
El fondo de caja: cuánto dejar y cómo armarlo
El fondo de caja es el efectivo fijo con el que abre cada turno para poder dar cambio. No es venta: entra en la mañana y sale intacto en el arqueo, para quedarse en el cajón o en la caja fuerte para el día siguiente.
Tres reglas que evitan la mitad de los descuadres:
- Siempre la misma cantidad. Si el fondo es de $2,000, es de $2,000 todos los días. Un fondo que cambia según quién abrió es imposible de cuadrar.
- Armado en cambio, no en billetes grandes. Un fondo de dos billetes de $1,000 no sirve para dar cambio. Arma el tuyo según tu ticket: si la mayoría de las cuentas son de $150 a $400, vas a necesitar billetes de $50 y $100 y monedas de $10 y $5.
- Contado y firmado al abrir. Quien abre cuenta el fondo y lo anota. Si al abrir ya faltaba algo, el problema no es del turno.
El tamaño depende de cuánto efectivo recibes y de qué tan seguido puedes conseguir cambio. Un café que cobra casi todo con tarjeta vive con poco; una fonda que cobra en efectivo necesita más.
Paso a paso: el arqueo al cierre del turno
- Cierra las ventas. No se cobra nada más en esa caja hasta terminar el conteo.
- Saca el reporte del turno con las ventas por forma de pago.
- Separa lo que no es efectivo de ventas: vouchers de tarjeta, comprobantes de salidas, propinas en efectivo si se juntan aparte, y cualquier vale.
- Cuenta los billetes por denominación, de mayor a menor, y anota la cantidad de cada uno. Revisa los billetes grandes uno por uno.
- Cuenta las monedas por denominación. Las monedas se cuentan mejor en montones iguales, por ejemplo de diez en diez.
- Suma el total contado y que la segunda persona lo vuelva a contar sin ver el primer resultado.
- Calcula el efectivo esperado: fondo + ventas en efectivo + otras entradas − salidas.
- Anota la diferencia: contado menos esperado. Positivo es sobrante, negativo es faltante.
- Aparta el fondo de caja para el día siguiente, contado en las mismas denominaciones.
- Guarda el resto en un sobre cerrado con la hoja de arqueo, para el depósito o la caja fuerte.
- Firman los dos: quien contó y quien verificó, con la hora.
Todo esto toma de diez a quince minutos en un restaurante pequeño. Si toma una hora, el problema suele estar en el paso 3: nadie separó los comprobantes durante el turno.
Ejemplo resuelto: un faltante de $120
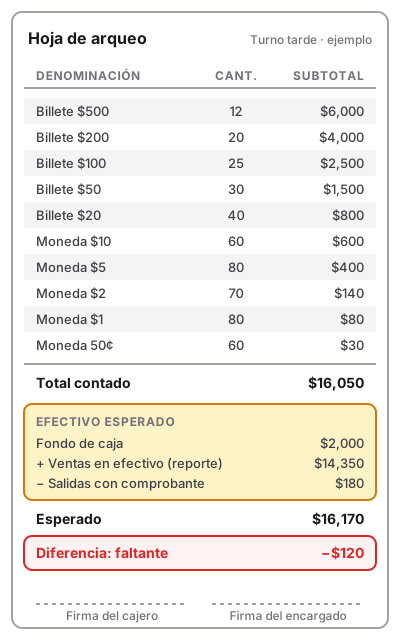
Un restaurante de comida corrida cierra el turno de la tarde. Estos son sus números (el ejemplo es inventado):
- Fondo de caja con el que abrió: $2,000
- Ventas en efectivo según el reporte del turno: $14,350
- Salidas de efectivo con comprobante: $180 (dos bolsas de hielo y un garrafón)
Efectivo esperado = 2,000 + 14,350 − 180 = $16,170
El conteo del cajón:
| Denominación | Cantidad | Subtotal |
|---|---|---|
| Billete de $500 | 12 | $6,000 |
| Billete de $200 | 20 | $4,000 |
| Billete de $100 | 25 | $2,500 |
| Billete de $50 | 30 | $1,500 |
| Billete de $20 | 40 | $800 |
| Moneda de $10 | 60 | $600 |
| Moneda de $5 | 80 | $400 |
| Moneda de $2 | 70 | $140 |
| Moneda de $1 | 80 | $80 |
| Moneda de 50 centavos | 60 | $30 |
| Total contado | $16,050 |
Diferencia = 16,050 − 16,170 = −$120. Es un faltante de $120.
Antes de anotarlo como pérdida, el encargado revisa en este orden:
- ¿Hay un cobro con tarjeta marcado como efectivo? Compara el total de vouchers con lo que el reporte dice que se cobró con tarjeta. Si la terminal muestra $120 más que el reporte, ahí está: una cuenta se cobró con tarjeta y se registró como efectivo.
- ¿Falta un comprobante? Una salida de $120 que alguien hizo y no anotó.
- ¿Un cambio mal dado? Más difícil de probar, pero un patrón de faltantes pequeños en el mismo turno lo delata.
Si después de revisar el faltante sigue, se anota en la hoja tal cual, con una nota de lo que se revisó. Del sobre salen $2,000 para el fondo de mañana y se guardan $14,050.
Sobrante o faltante: qué hacer en cada caso
Un sobrante no es una buena noticia. Casi siempre significa que alguien cobró de más, que un pago con transferencia se registró como efectivo, o que una propina en efectivo se quedó en el cajón. El dinero que sobra se aparta y se anota, no se reparte.
Un faltante puede ser un error honesto o una fuga. Las causas más comunes en restaurantes:
- Un cobro con tarjeta o transferencia registrado como efectivo.
- Una cuenta cobrada y no registrada, o registrada dos veces.
- Cambio mal dado en hora pico.
- Una salida de efectivo sin comprobante.
- Propinas mezcladas con la venta.
- Un descuento hecho a mano que no se registró.
Define una tolerancia por escrito: por ejemplo, hasta $20 se anota y se cierra; arriba de eso se revisa con el encargado esa misma noche. Lo importante es que la regla sea la misma para todos.
Una advertencia para México: la Ley Federal del Trabajo prohíbe los descuentos al salario salvo en casos tasados. El artículo 110 permite descontar por errores o pérdidas, pero la cantidad exigible no puede pasar del salario de un mes y el descuento debe ser el que convengan trabajador y patrón, sin superar el 30 % del excedente del salario mínimo. Cobrarle al cajero cada faltante sin esas condiciones no es legal. En otros países la regla es distinta: confírmala con tu asesor laboral.
Tarjeta, transferencias y propinas: cuadrar más que el efectivo
El arqueo es del efectivo, pero el cierre del turno debería cuadrar todas las formas de pago:
- Tarjeta: el total del cierre de la terminal debe coincidir con lo que el reporte dice que se cobró con tarjeta. Si no coincide, la diferencia casi siempre aparece en el efectivo con el signo contrario.
- Transferencias y pagos con QR del banco: revisa los depósitos recibidos contra lo registrado. Un cliente que “ya transfirió” y no transfirió es un faltante que el cajón no muestra.
- Propinas: guárdalas aparte del efectivo de ventas, en su propio sobre o registro. En México, el artículo 346 de la Ley Federal del Trabajo dice que las propinas son parte del salario de los trabajadores y que el patrón no puede reservarse ni tener participación en ellas. Mezclarlas con la venta complica el arqueo y el reparto.
Quién cuenta y quién firma
La regla de oro: nunca cuenta una sola persona. Lo usual en un restaurante pequeño:
| Quién | Qué hace |
|---|---|
| Cajero o mesero que cobró | Cuenta el cajón y llena la hoja |
| Encargado de turno o dueño | Vuelve a contar sin ver el primer total y revisa la diferencia |
| Los dos | Firman la hoja con fecha y hora |
| Dueño o administrador | Recibe el sobre y revisa la semana de arqueos |
Si cobran varios meseros con la misma caja, nadie es responsable de nada. Lo ideal es una caja por responsable, o al menos un responsable por turno que reciba el fondo al abrir y lo entregue al cerrar.
Guarda las hojas de arqueo. Un faltante aislado es un error; el mismo faltante cada jueves en el mismo turno es otra conversación.
Arqueos sorpresa y retiros parciales
En noches de mucho efectivo conviene no esperar al cierre:
- Retiros parciales: cuando el cajón pasa de cierta cantidad, el encargado retira efectivo, lo cuenta frente al cajero y deja un comprobante firmado en el cajón. En el arqueo final, ese retiro cuenta como salida.
- Arqueos sorpresa: un conteo a media jornada, sin aviso, con el mismo procedimiento. Detectan problemas antes de que se acumulen.
- Cambio de turno: si la caja pasa de un turno a otro, se arquea al cambiar. Si no, el faltante de la tarde se vuelve problema de la noche.
Errores que descuadran la caja
- Abrir sin contar el fondo. Todo lo que pase después es imposible de cuadrar.
- Dar cambio del bolsillo o “prestar” del cajón para comprar algo sin dejar comprobante.
- Cobrar fuera del sistema “porque era rápido”.
- Contar con prisa y solo, con el restaurante todavía lleno.
- Corregir la hoja para que cuadre. La diferencia se anota tal cual; borrarla esconde el error.
- Revisar solo el efectivo y no la tarjeta, donde muchas veces está la otra mitad del error.